Resumo: a Selic está em 14% ao ano e caiu quatro vezes em 2026. No mesmo período, os juros médios cobrados da pessoa física subiram. Entender por que esses dois números andam separados é o que separa quem escolhe uma compra grande de quem apenas assina o que o banco ofereceu.
A palavra que todo mundo repete e quase ninguém explica
Em toda reunião do Copom a Selic vira manchete. Sobe, cai ou fica. Vem o gráfico, vem o especialista, vem a frase de que isso afeta o seu bolso.
E aí a explicação para. Quase ninguém diz o que a Selic é, por que ela existe e, principalmente, por que o número que aparece na tela nunca é o número que aparece no seu contrato.
Vale a pena entender. A diferença entre os dois é grande, e é exatamente ali que as suas decisões de compra acontecem.
O que a Selic é: o preço do dinheiro no atacado
Todo dia, no fim do expediente, os bancos precisam fechar o caixa. Uns terminam o dia com sobra, outros com falta. Então eles emprestam entre si, de um dia para o outro, usando títulos públicos como garantia.
A taxa média dessas operações de um dia é a Selic efetiva. E a Selic meta, aquela da manchete, é o alvo que o Comitê de Política Monetária do Banco Central define a cada 45 dias.
Guarde essa imagem: a Selic é o preço do dinheiro no atacado. Entre instituições, no prazo mais curto que existe, com a melhor garantia que existe. Um empréstimo de uma noite, lastreado em título do governo, é praticamente sem risco.
O seu financiamento não é nada disso. É longo, é para uma pessoa, e o banco não tem certeza de que vai receber. O preço tem que ser outro.
Do atacado até a sua parcela
Entre a Selic e a taxa do seu contrato entram quatro camadas.
Captação. O banco precisa ter o dinheiro antes de emprestar. Ele capta com poupança, CDB, LCI e no mercado, pagando algo próximo da Selic. Esse é o piso do custo dele.
Risco. Uma parte de quem toma crédito não paga. Quem paga cobre essa perda. Quanto maior a chance de calote na modalidade, maior essa fatia.
Impostos e compulsório. Tributos entram na conta, e uma fração dos depósitos fica obrigatoriamente parada no Banco Central, sem render para o banco. Dinheiro imobilizado também é custo.
Margem. O lucro do banco na operação.
A soma dessas quatro camadas é o que o mercado chama de spread. E o spread é a maior parte da conta, não um detalhe de rodapé.
Os números de 2026
Em junho de 2026, a taxa média das novas operações de crédito contratadas por pessoas físicas foi de 39,44% ao ano. A Selic meta estava em 14,25%.
Mais revelador do que a distância entre os dois é o que cada um fez ao longo do ano.
| Mês de 2026 | Selic meta | Juros médios, pessoa física |
|---|---|---|
| Janeiro | 15,00% | 38,03% |
| Março | 14,75% | 38,45% |
| Abril | 14,50% | 38,93% |
| Junho | 14,25% | 39,44% |
A Selic caiu 0,75 ponto no período. Os juros cobrados da pessoa física subiram 1,41 ponto.
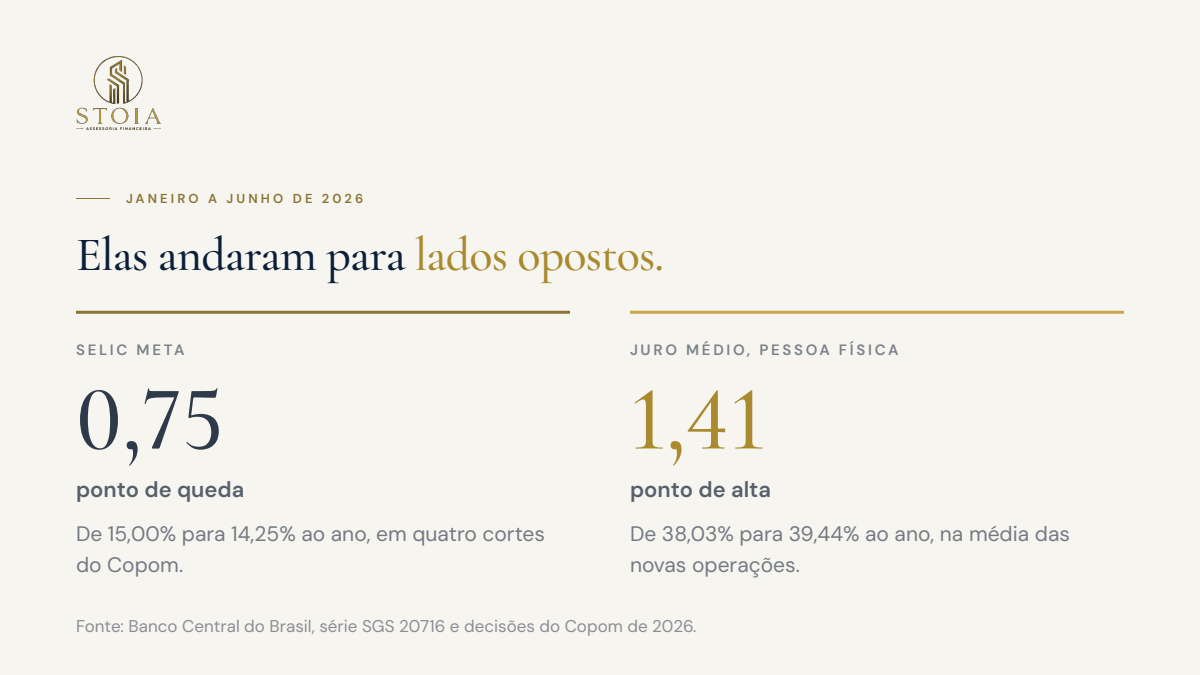
Não é conspiração. É que a Selic é apenas uma das quatro camadas, e as outras três se moveram na direção contrária. Quando a inadimplência sobe e o apetite dos bancos diminui, o spread abre, mesmo com a taxa básica cedendo.
A lição prática é direta: esperar o Copom para decidir uma compra é apostar na camada que menos manda no seu custo final.
A média esconde a informação mais útil
Aqueles 39,44% são a média ponderada de tudo o que a pessoa física contrata no país. Rotativo de cartão, cheque especial, crédito pessoal, consignado, veículo e imóvel entram no mesmo caldeirão.
Ou seja, ninguém paga exatamente 39,44%. Cada um paga a taxa da modalidade em que entrou, e a distância entre as modalidades é enorme. Em julho de 2026, o Banco Central registrou financiamento imobiliário a 10,92% ao ano nas taxas reguladas e a 14,28% ao ano nas taxas de mercado.
Repare no tamanho da diferença. Entre a linha mais barata e a média geral há quase 29 pontos percentuais, e a Selic é a mesma para todas elas.
A pergunta certa nunca foi “a Selic vai cair?”. É “em qual dessas linhas eu vou entrar?”.
O que isso vale em reais
Pegue um imóvel de R$ 400 mil, financiado em 30 anos pela Tabela Price, sem contar seguros e taxas. Mudando apenas a taxa entre as duas médias de julho:
| 10,92% ao ano | 14,28% ao ano | |
|---|---|---|
| Parcela mensal | R$ 3.632 | R$ 4.557 |
| Total pago em 30 anos | R$ 1.307.415 | R$ 1.640.635 |
A mesma casa, a mesma família, R$ 926 a mais por mês durante três décadas. R$ 333 mil a mais no total pago.
Agora compare com o efeito de um corte de 0,25 ponto na Selic, que é o tamanho típico de uma decisão do Copom. Ele não chega perto disso.
As quatro coisas que você decide
A Selic não está no seu controle. Estas quatro estão, e é nelas que a sua conta muda.
1. Modalidade. Financiamento e consórcio resolvem o mesmo problema por caminhos diferentes. O financiamento entrega o bem agora e cobra juros pelo tempo. O consórcio não cobra juros, cobra taxa de administração, e a contemplação vem por sorteio ou lance. Um troca dinheiro por tempo, o outro troca tempo por dinheiro. Não existe resposta universal: existe a resposta para o seu prazo e para o seu caixa.
2. Garantia. Crédito com lastro custa uma fração do crédito sem lastro. É a mesma pessoa, com a mesma renda, pagando taxas muito diferentes conforme o que ela coloca como garantia. Quem tem imóvel quitado quase sempre tem acesso a um custo que não aparece nas linhas comuns.
3. Prazo. Alongar prazo diminui a parcela e aumenta o total pago. Encurtar faz o contrário. É a alavanca mais mal usada de todas, porque quase toda simulação de banco é apresentada pelo valor da parcela, e não pelo custo total.
4. Instituição. A mesma operação, para o mesmo cliente, tem preços diferentes em bancos diferentes. Isso muda conforme a política de crédito de cada um e conforme o momento de captação. Comparar não é desconfiança, é procedimento.
Onde a Selic realmente pesa
Nada disso quer dizer que a Selic é irrelevante. Ela pesa, e em alguns lugares pesa muito.
Dívidas pós-fixadas, atreladas ao CDI, mudam de custo junto com ela, e quem tem uma linha assim sente o efeito quase de imediato. No crédito para empresa o repasse costuma ser mais rápido e mais completo do que no crédito à pessoa física, porque prazo e risco são menores: em julho de 2026, a taxa média para pessoa jurídica foi de 20,97% ao ano, pouco mais da metade da praticada com pessoa física. E ela define o custo de oportunidade de tudo: com juros altos, deixar dinheiro parado esperando o momento certo também tem preço.
O ponto não é ignorar o Copom. É colocá-lo no tamanho real: ele mexe em uma camada de quatro, e é a única em que você não vota.
O mercado já se moveu
Quem acompanha o setor viu isso acontecer na prática. De janeiro a maio de 2026, o sistema de consórcios movimentou R$ 232,9 bilhões em créditos comercializados, com as cotas de imóveis crescendo 43,7% no ano, segundo a ABAC. A associação projeta um crescimento de até 11% no ano.
Não é moda. É gente trocando uma estrutura de custo por outra depois de fazer a conta.
O que fica
A Selic é o preço no atacado. O que chega até você é o varejo, e no varejo o que decide o preço é a estrutura da operação, não a manchete do dia.
Quem entende isso para de esperar o Copom e passa a comparar modalidade, garantia, prazo e instituição antes de assinar. É uma mudança pequena de atitude que costuma valer centenas de milhares de reais ao longo de um financiamento.
Próximo passo: para ver o efeito da Selic de hoje numa compra, a página de financiamento imobiliário tem simulador. Para trocar dívidas caras, a página de home equity mostra quanto um imóvel libera.
Tem uma compra grande na mesa? A Stoia compara as modalidades, monta o custo total de cada caminho e mostra os números lado a lado antes de você assinar qualquer coisa. Traga o seu caso, sem compromisso.
Fontes: Banco Central do Brasil, série SGS 20716 (taxa média de juros das operações de crédito, pessoas físicas, total), série 20715 (pessoas jurídicas), séries 20772 e 20773 (financiamento imobiliário com taxas de mercado e reguladas) e calendário e decisões do Copom de 2026. Associação Brasileira de Administradoras de Consórcios (ABAC), dados de maio de 2026. Simulação de financiamento em Tabela Price, 360 meses, sem seguros e taxas administrativas.
Revisado por Lucas Andara, Gerente Comercial da Stoia Assessoria Financeira. Certificações CPA-10 e ANEPS.
Stoia Assessoria Financeira
Assessoria de crédito com mais de 7 anos de atuação e acesso a mais de 20 instituições financeiras. Equipe com certificação CPA-10 e habilitação de correspondente bancário (ANEPS). Porto Alegre/RS, atendimento em todo o Brasil.
Este conteúdo tem finalidade informativa e educacional e não constitui recomendação de investimento ou consultoria financeira individualizada. Taxas, prazos, disponibilidade de cartas contempladas e condições de crédito variam por instituição e dependem de análise de crédito. Não há garantia de contemplação em consórcio. Os dados citados referem-se à data de apuração indicada em cada fonte.